En el listado oficial aparece como formulario 150, sigla IVA01, «Impuesto al Valor Agregado», periodicidad mensual. Sustituyó al D-104 al entrar TRIBU-CR; si viene de ese formulario, vea qué cambió del D-104 al D-150.
¿Quién declara el IVA y cada cuánto?
Declara el IVA todo contribuyente del régimen tradicional inscrito en este impuesto —no quien está en el Régimen Simplificado, que paga distinto—. Y lo hace todos los meses, haya vendido mucho, poco o nada.
Y hay que presentarla aunque no haya que pagar: aunque no haya vendido, o aunque el crédito supere al débito y le quede un saldo a favor, la declaración «en cero» igual se presenta. No hacerlo genera multa por omisión.
«Los contribuyentes… deben liquidar el impuesto a más tardar el decimoquinto día natural de cada mes, mediante declaración jurada de las ventas… correspondientes al mes anterior. La obligación de presentar la declaración subsiste aun cuando no se pague el impuesto o cuando la diferencia entre el débito fiscal y el crédito fiscal represente un saldo en favor del contribuyente.» Ley del Impuesto sobre el Valor Agregado (Ley 6826), artículo 27
Lo que necesita antes de empezar
Para que la declaración salga de una sentada, tenga a mano:
- Sus ventas del mes, separadas por tarifa (cuánto vendió al 13 %, al 4 %, al 1 %, exento…). El D-150 ya no se arma por actividad económica, sino por tarifa.
- Sus compras del mes, también por tarifa, con el IVA que le cobraron (el que puede usar como crédito).
- El acceso a TRIBU-CR con su usuario, y la cédula de la empresa.
Si factura con un programa que lleva el libro de ventas y de compras, ese desglose por tarifa ya lo tiene hecho: es exactamente lo que el D-150 le va a pedir.
El D-150, pantalla por pantalla
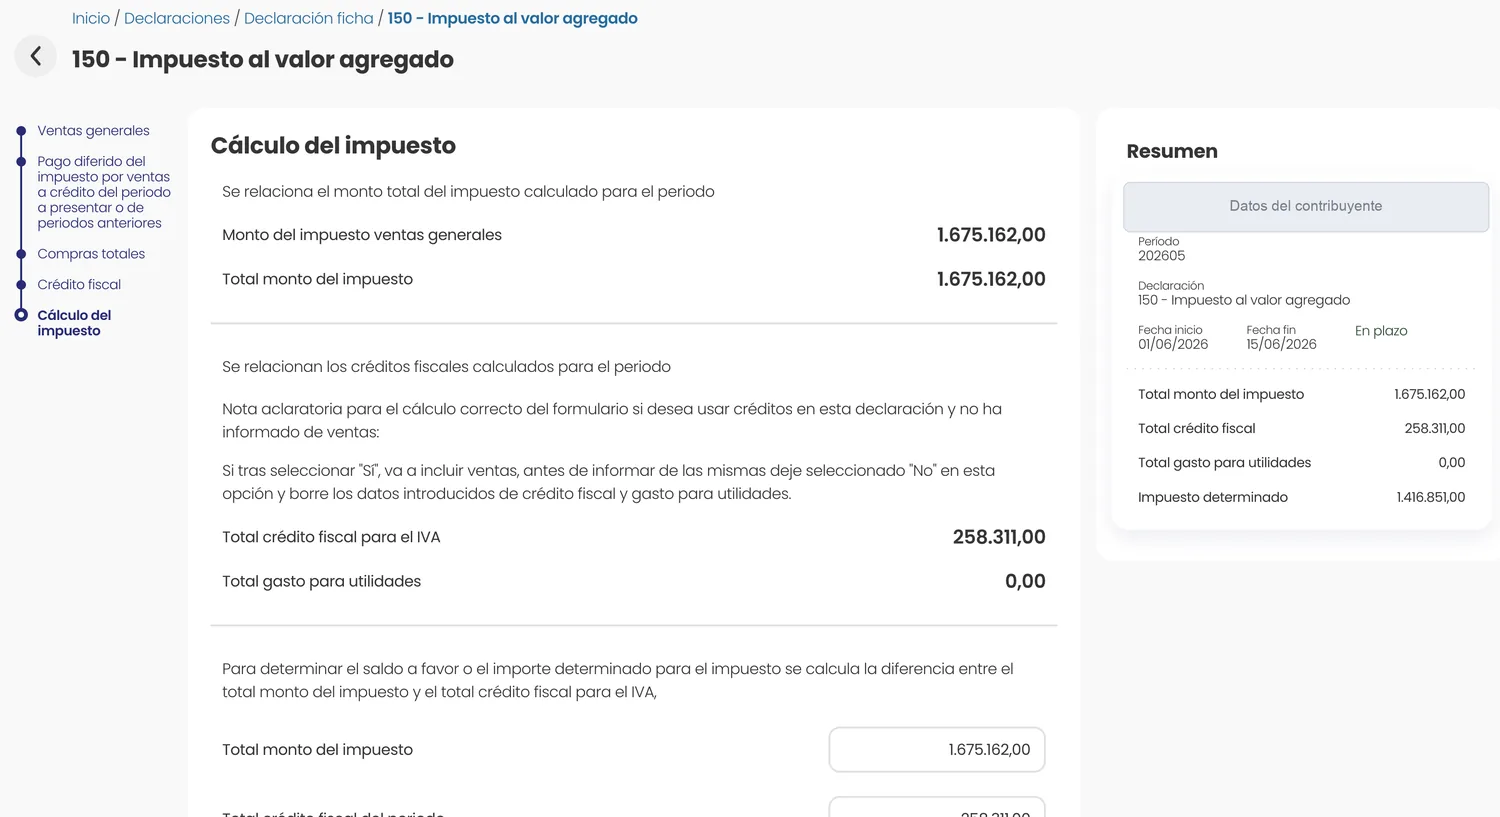
El formulario se recorre en cinco pasos, que se ven en la barra lateral de TRIBU-CR: Ventas generales, Pago diferido, Compras totales, Crédito fiscal y Cálculo del impuesto. A la derecha, el Resumen va mostrando cómo queda el impuesto a medida que llena.
1. Ventas generales: su débito fiscal
En la primera pantalla anota cuánto vendió a cada tarifa. Al escribir el total de ventas de una tarifa, el formulario calcula solo el impuesto de esa tarifa: por eso solo se teclea la venta, no el impuesto.
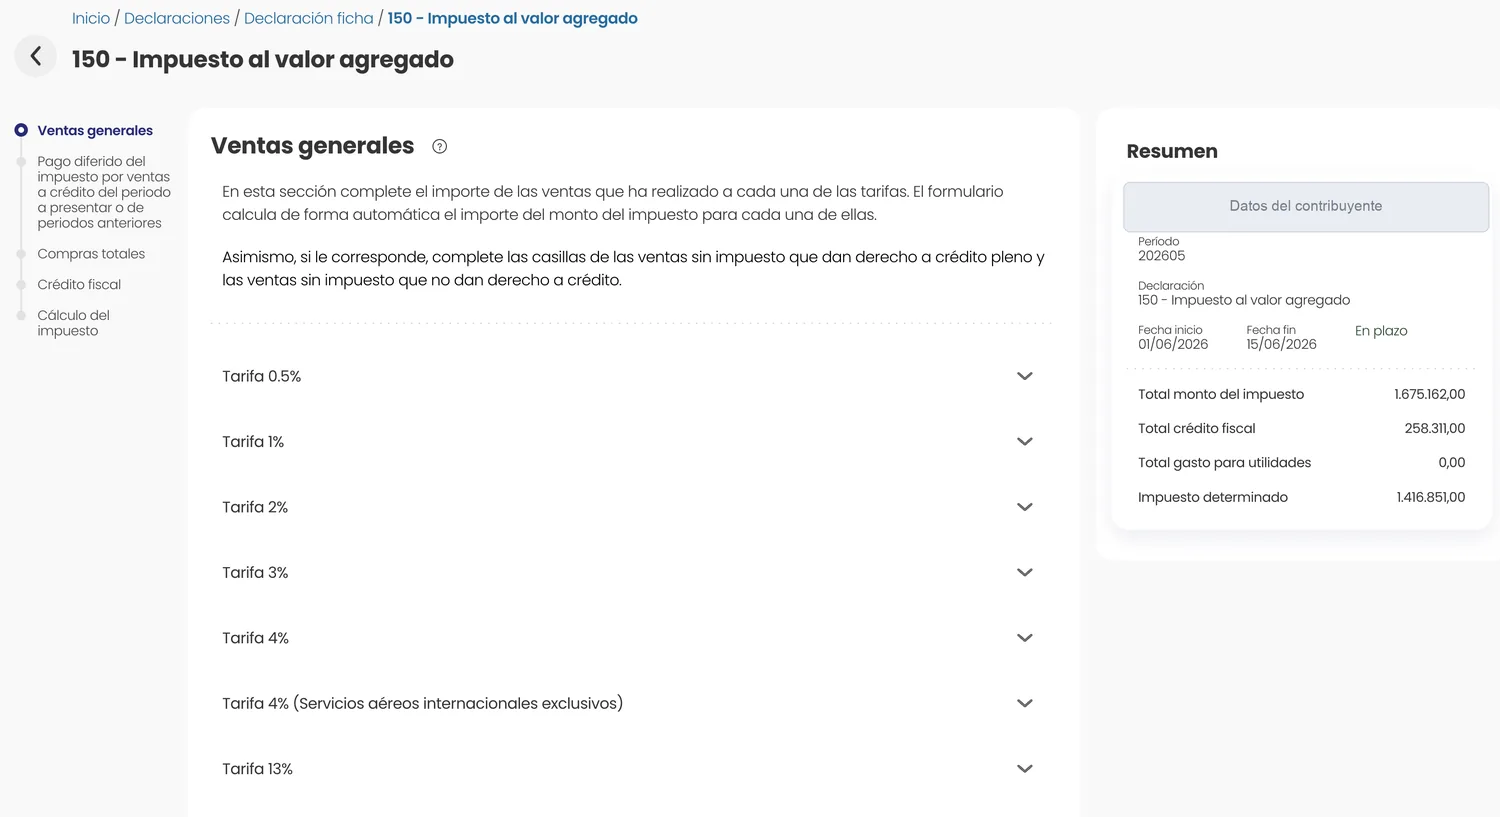
Dentro de cada tarifa va el total vendido y el formulario pone el monto de impuesto. En el ejemplo, ₡12.885.858 vendidos al 13 % generan un débito de ₡1.675.162.
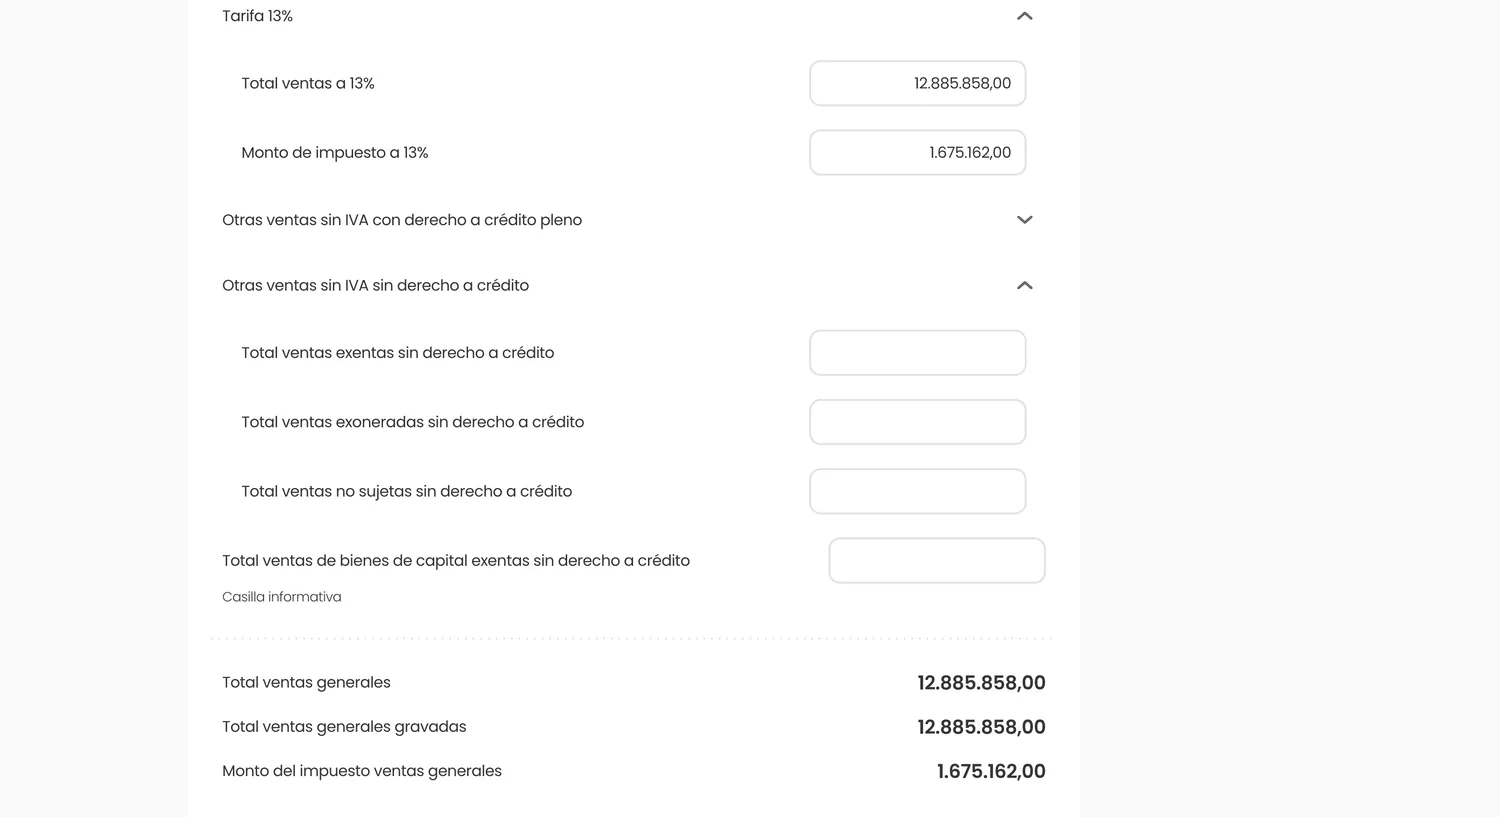
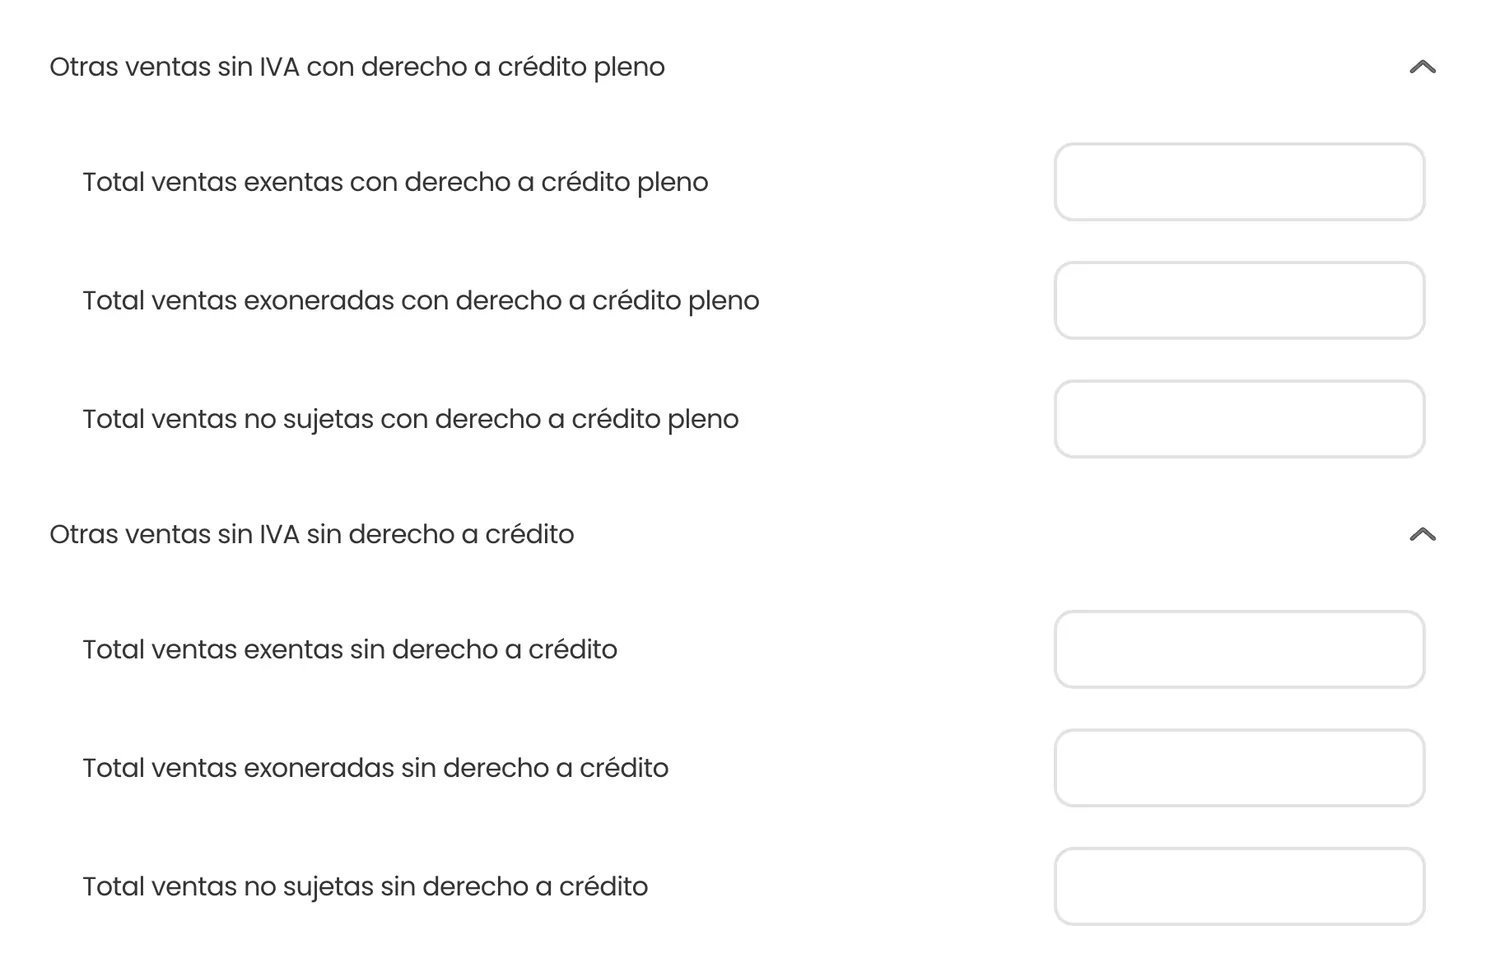
Más abajo están las ventas sin IVA: las exentas, las exoneradas y las no sujetas, separadas según den o no derecho a crédito. Si no sabe la diferencia, vea exento, no sujeto y exonerado: no son lo mismo y el formulario los trata distinto.
2. ¿Vendió a crédito? El pago diferido
La segunda pantalla pregunta si se acoge al pago diferido del impuesto por ventas a crédito. Es una figura del artículo 27 de la Ley del IVA: ciertos contribuyentes (PYMES, profesionales independientes y otros inscritos) pueden declarar el IVA de una venta a crédito cuando la cobran y no cuando la facturan, con un tope de 90 días.
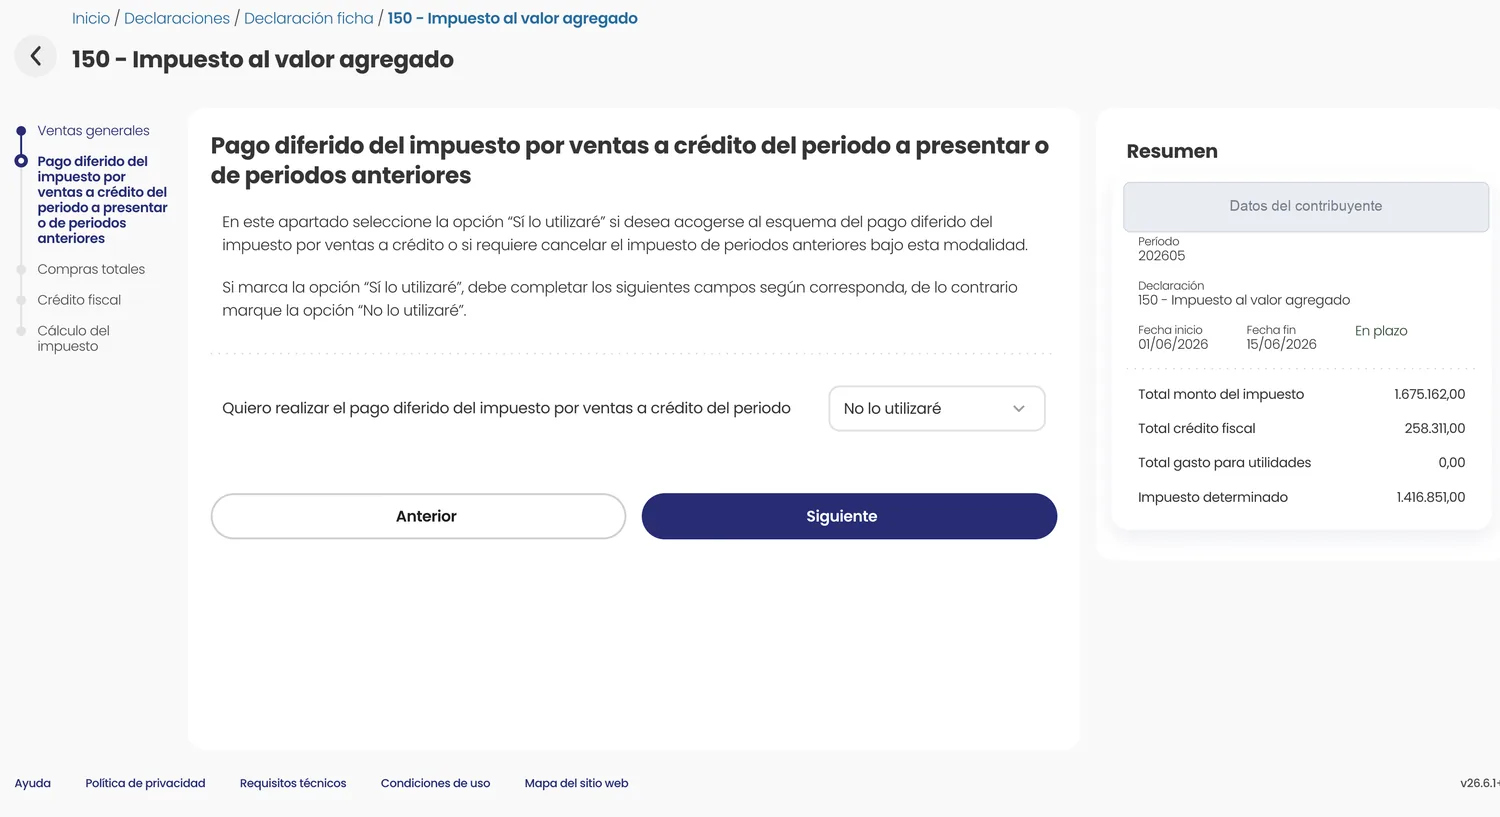
La mayoría deja «No lo utilizaré». Solo tiene sentido marcarlo si vende a crédito y su facturador emite el recibo electrónico de pago; si no, no lo active, porque entonces el IVA se le declara igual en el mes de la factura.
3. Compras totales: el IVA que soportó
Aquí anota cuánto compró a cada tarifa. Igual que con las ventas, teclea el importe y el formulario calcula el impuesto soportado (el IVA que le cobraron sus proveedores). Ese impuesto soportado es la base de su crédito.
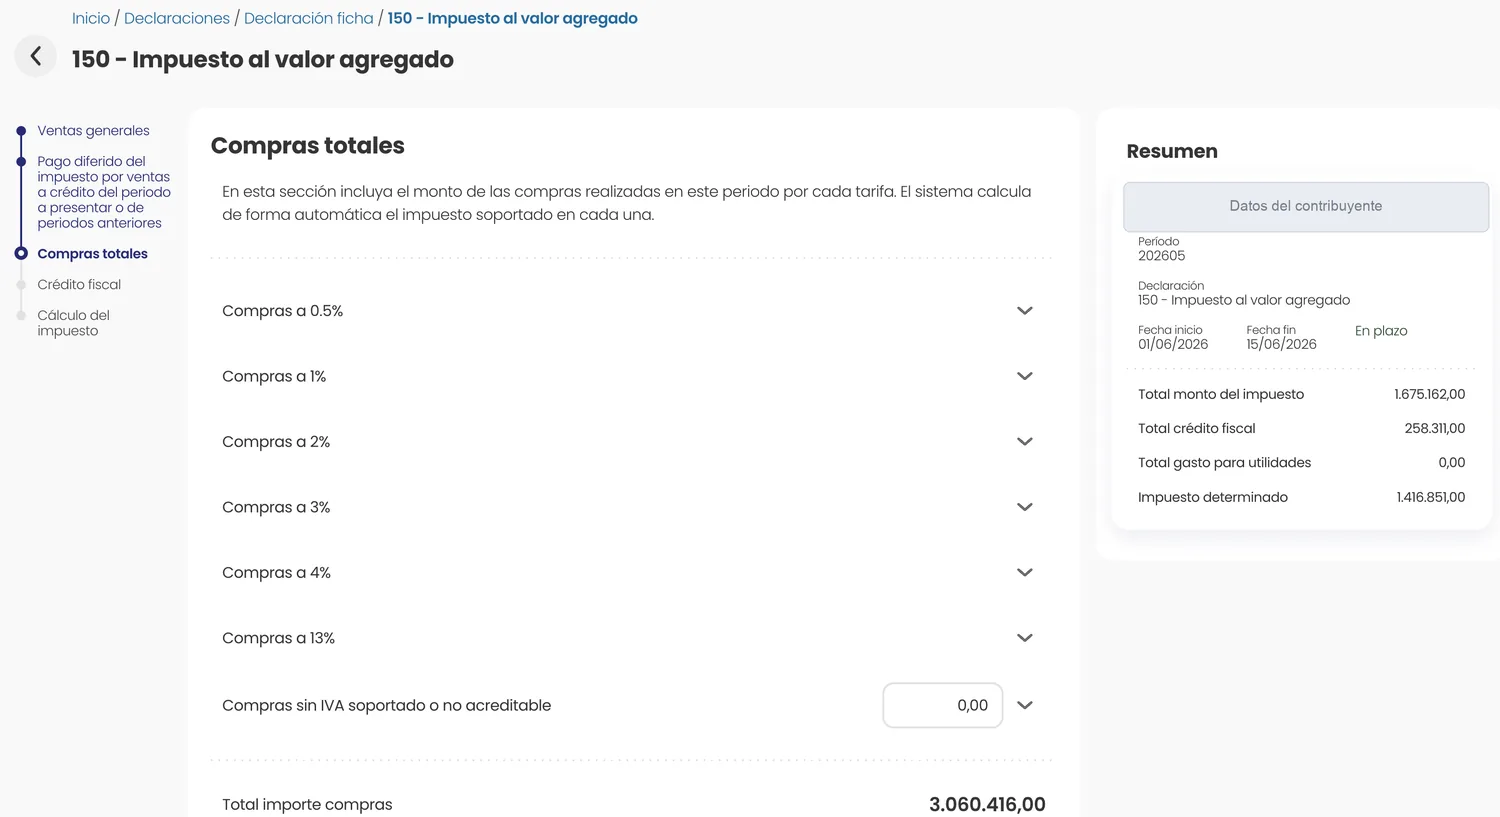
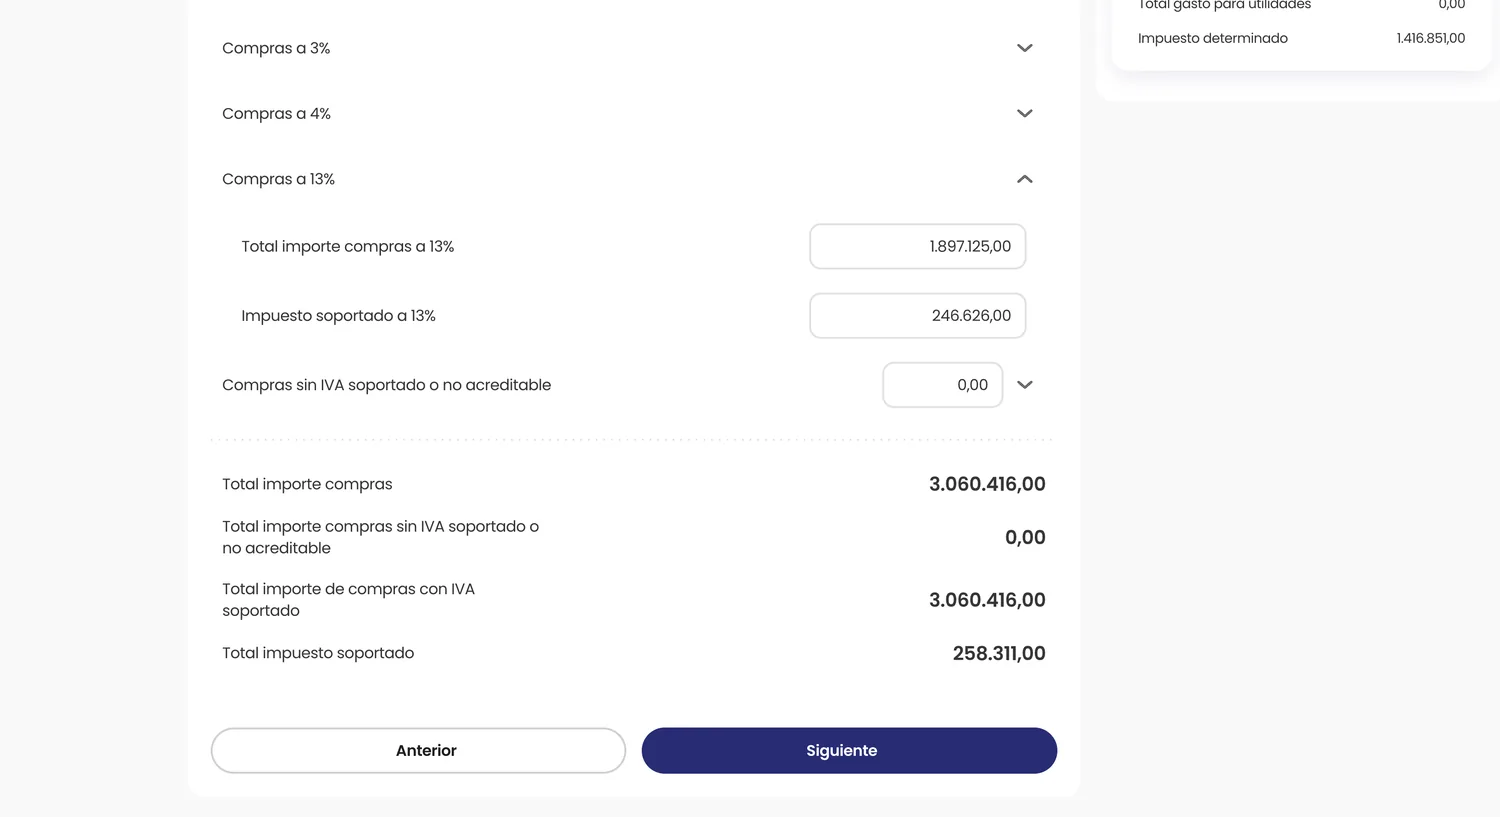
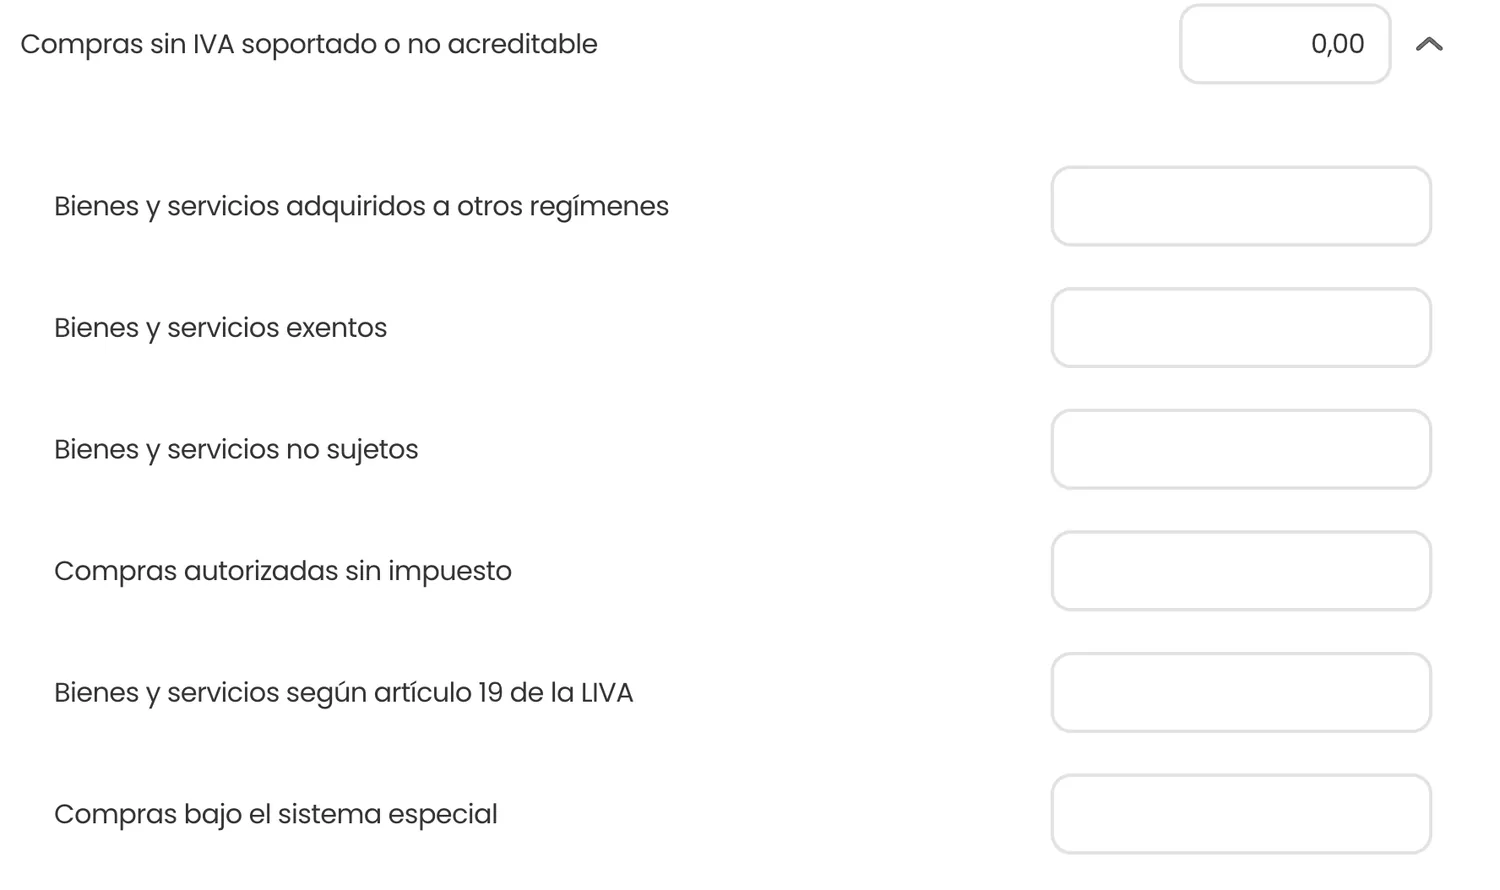
La casilla «Compras sin IVA soportado o no acreditable» recoge lo que compró sin IVA o cuyo IVA no puede usar como crédito: bienes y servicios exentos, no sujetos, adquiridos a otros regímenes, etc. No resta ni suma crédito; es informativa.
4. Crédito fiscal y proporcionalidad
Esta es la pantalla que más confunde. Si usted vende a una sola tarifa con derecho a crédito pleno (el caso más común), el crédito es sencillo: todo el IVA que soportó en sus compras es su crédito. El formulario lo trae ya calculado.
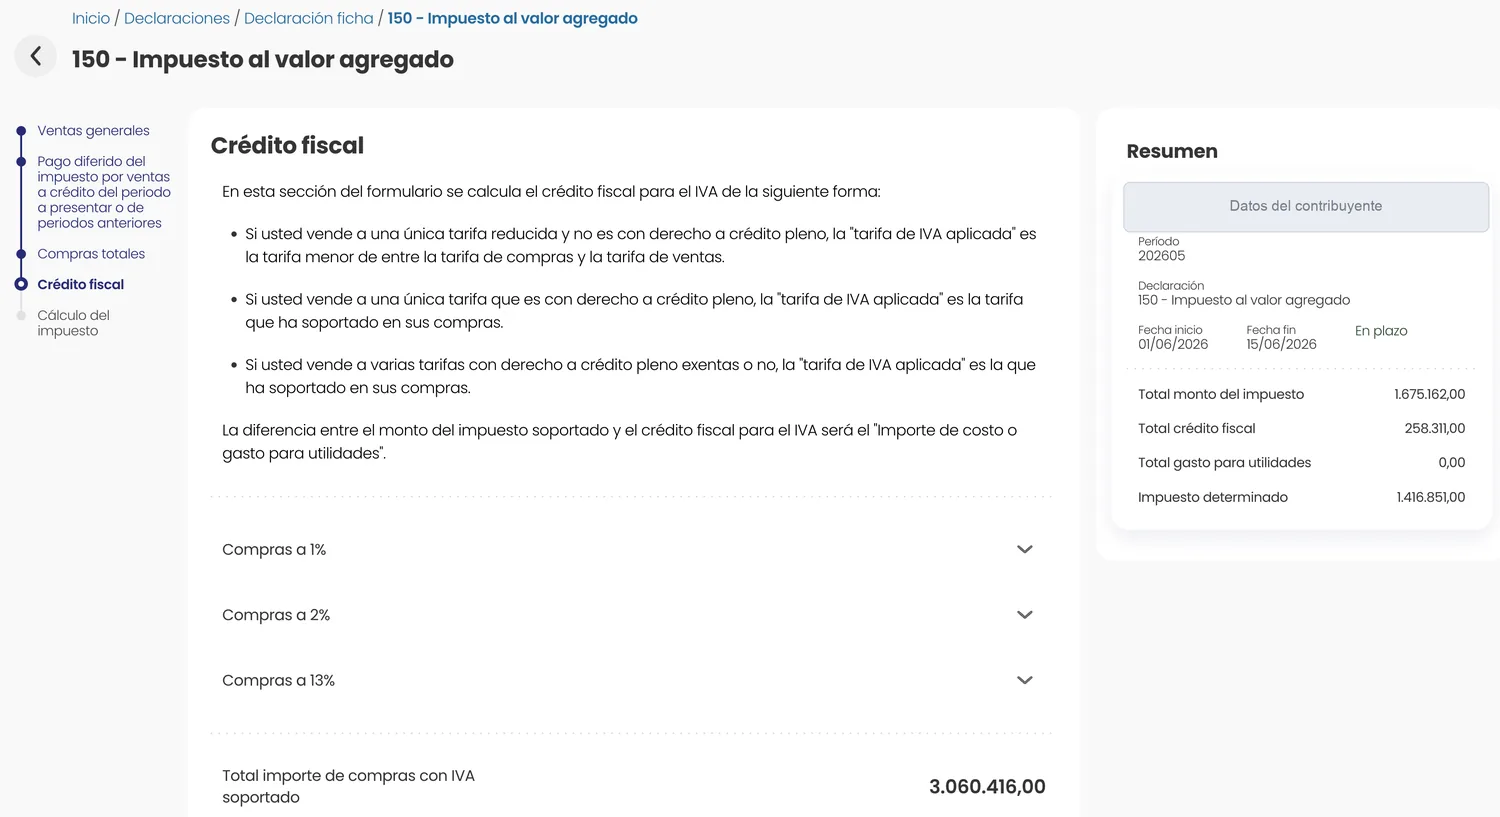
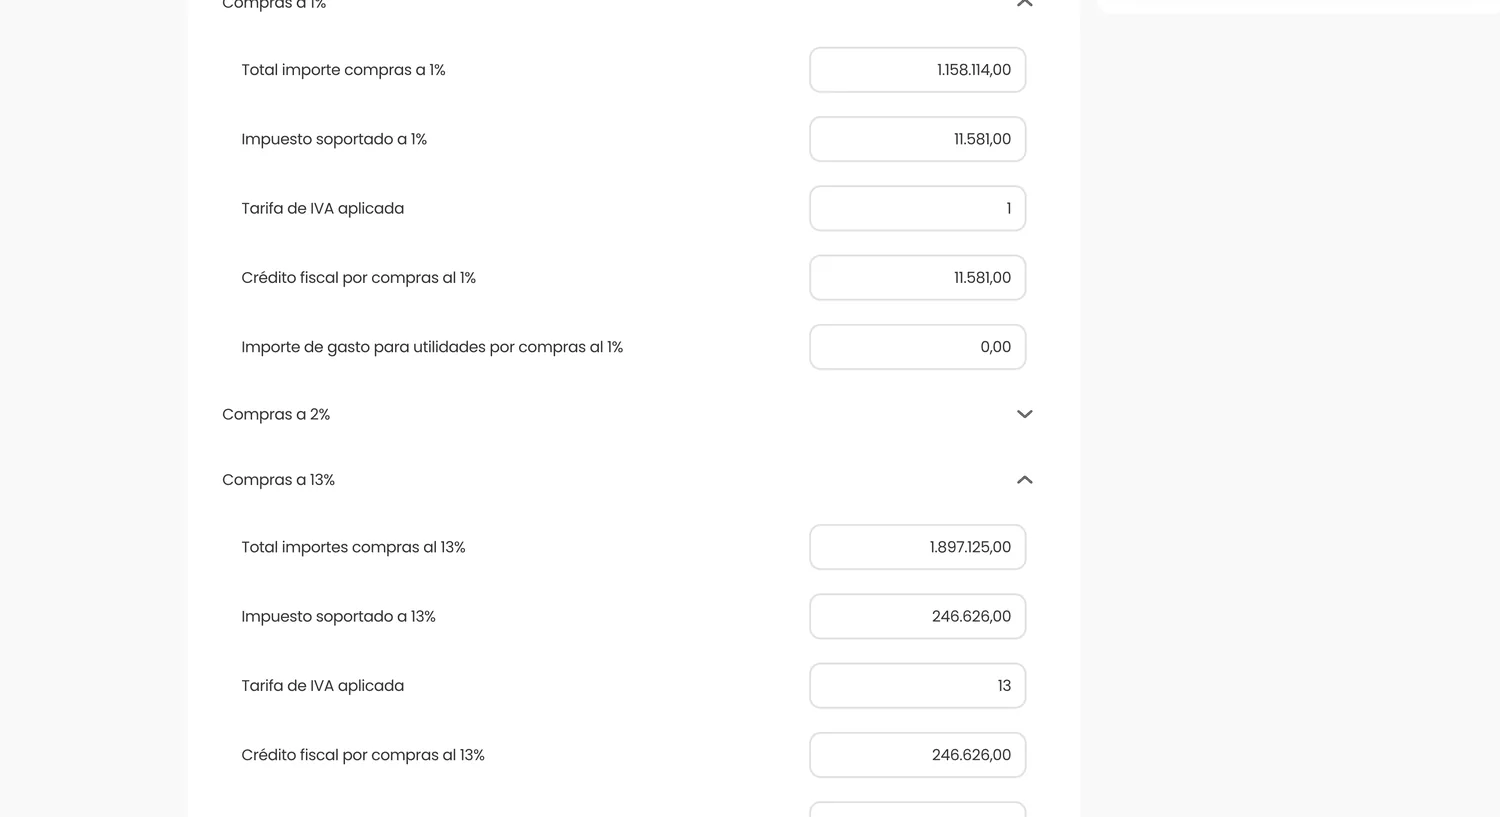
La proporcionalidad aparece cuando vende a varias tarifas o combina ventas gravadas con exentas sin derecho a crédito: entonces no puede usar todo el IVA de las compras, sino la parte proporcional a sus ventas con derecho a crédito. El formulario calcula la tarifa de IVA aplicada y, con ella, el crédito de cada tarifa de compra.
5. Cálculo del impuesto
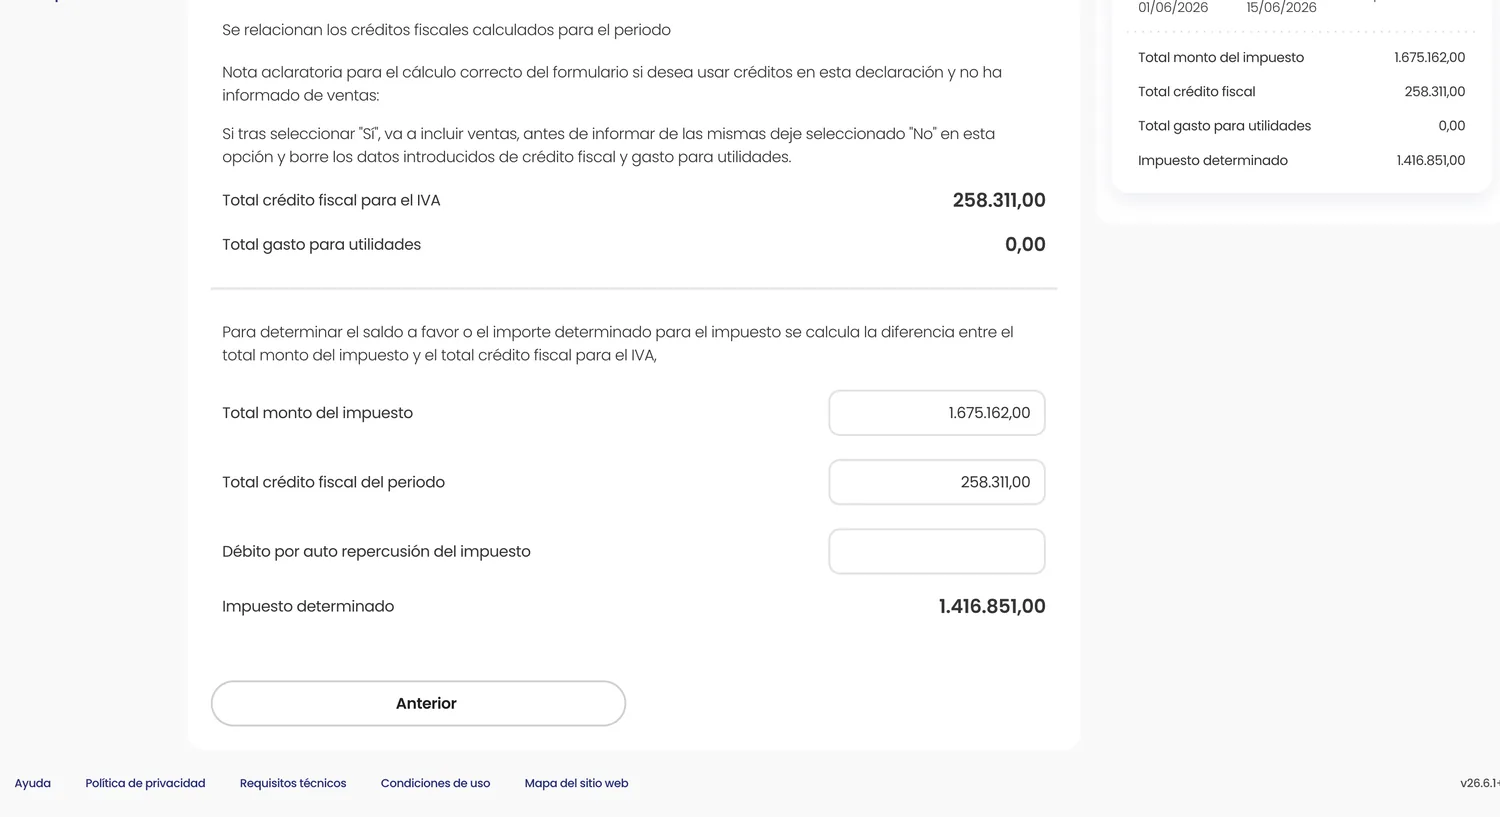
La última pantalla no se llena: solo muestra el resultado. Toma el monto del impuesto de sus ventas (el débito) y le resta el crédito fiscal de sus compras. La diferencia es el impuesto determinado: lo que tiene que pagar.
6. Presentar y pagar
Revisado el resultado, se presenta la declaración en TRIBU-CR y se obtiene el acuse. El pago de una venta de contado se hace al presentar; puede pagarse por conectividad bancaria o con el recibo que genera el sistema. Guarde el acuse: es la prueba de que declaró en plazo.
Un ejemplo resuelto
Con las cifras de las pantallas anteriores, el mes queda así:
| Concepto | Monto |
|---|---|
| Ventas gravadas al 13 % | ₡12.885.858 |
| Débito fiscal (IVA de las ventas) | ₡1.675.162 |
| Compras del mes (con IVA soportado) | ₡3.060.416 |
| Crédito fiscal (IVA de las compras) | ₡258.311 |
| Impuesto determinado a pagar | ₡1.416.851 |
La cuenta es siempre la misma: débito − crédito. Si el crédito hubiera sido mayor que el débito, el resultado sería un saldo a favor que se arrastra a los meses siguientes, y la declaración igual se presenta.
Errores que descuadran la declaración
- Armar las ventas por actividad y no por tarifa. El D-150 pide el desglose por tarifa. Si su papel de trabajo agrupa por actividad económica, ya no le sirve para llenar las casillas.
- Meter como crédito un IVA que no da derecho a crédito. El IVA de compras exentas, no sujetas o de uso no acreditable no es crédito: va en «compras sin IVA soportado».
- Olvidar la proporcionalidad. Si vende a varias tarifas o mezcla gravado con exento sin derecho a crédito, no puede acreditar todo el IVA de las compras.
- No presentar la declaración en cero. Aunque no haya vendido o le quede saldo a favor, hay que presentarla; omitirla genera multa.
- Activar el pago diferido sin emitir el recibo electrónico. Si lo marca pero su facturador no emite el recibo electrónico de pago, el IVA se le declara igual en el mes de la factura.
Ticuenta le arma el D-150 casilla por casilla
Si factura con Ticuenta, el programa lleva el libro de ventas y de compras por tarifa y le entrega el machote del D-150 listo para copiar en TRIBU-CR, con el desglose que el formulario pide. Sin juntar números a mano ni equivocarse de casilla.
Ver Ticuenta FacturaciónPreguntas frecuentes
¿Cuándo se declara el IVA en Costa Rica?
El IVA se declara cada mes, dentro de los primeros 15 días naturales del mes siguiente. La declaración de un mes se presenta en la primera quincena del mes que sigue; si el día 15 cae en fin de semana o feriado, el plazo pasa al siguiente día hábil.
¿Hay que declarar aunque no haya vendido?
Sí. La declaración del IVA se presenta aunque no haya vendido nada o aunque le quede un saldo a favor; la declaración «en cero» igual es obligatoria y no presentarla genera multa por omisión.
¿Cómo se calcula el IVA a pagar?
El impuesto a pagar es el débito fiscal (el IVA de sus ventas) menos el crédito fiscal (el IVA de sus compras con derecho a crédito). Si el crédito supera al débito, el resultado es un saldo a favor que se arrastra a los meses siguientes.
¿Qué es el formulario D-150?
El D-150 es el formulario con el que se declara el Impuesto al Valor Agregado en TRIBU-CR. En el listado oficial figura como formulario 150, sigla IVA01, de periodicidad mensual, y sustituyó al antiguo D-104 al entrar TRIBU-CR.
¿Qué es la proporcionalidad del crédito fiscal?
La proporcionalidad limita el crédito cuando se vende a varias tarifas o se combinan ventas gravadas con ventas exentas sin derecho a crédito: en ese caso solo se acredita la parte del IVA de las compras proporcional a las ventas con derecho a crédito.
Información verificada al 11 de octubre de 2026. La normativa fiscal cambia: confirme la versión vigente antes de aplicarla a un caso real. Las imágenes son del formulario real de TRIBU-CR, con los datos del contribuyente ocultos.
Fuentes: Ministerio de Hacienda Ley 6826 del IVA, texto vigente en Sinalevi (Procuraduría) TRIBU-CR